01 / HESAP YAPISI
Hesap planı
Hesaplarınızı düzenli bir yapıda takip edin; muhasebe kayıtlarının dayandığı sınıflandırmayı görünür tutun.
Hesap planını, muhasebe fişlerini ve mali dönemleri tek çalışma alanında izleyin. Kayıtların dayanağını ve borç-alacak dengesini birlikte görün.
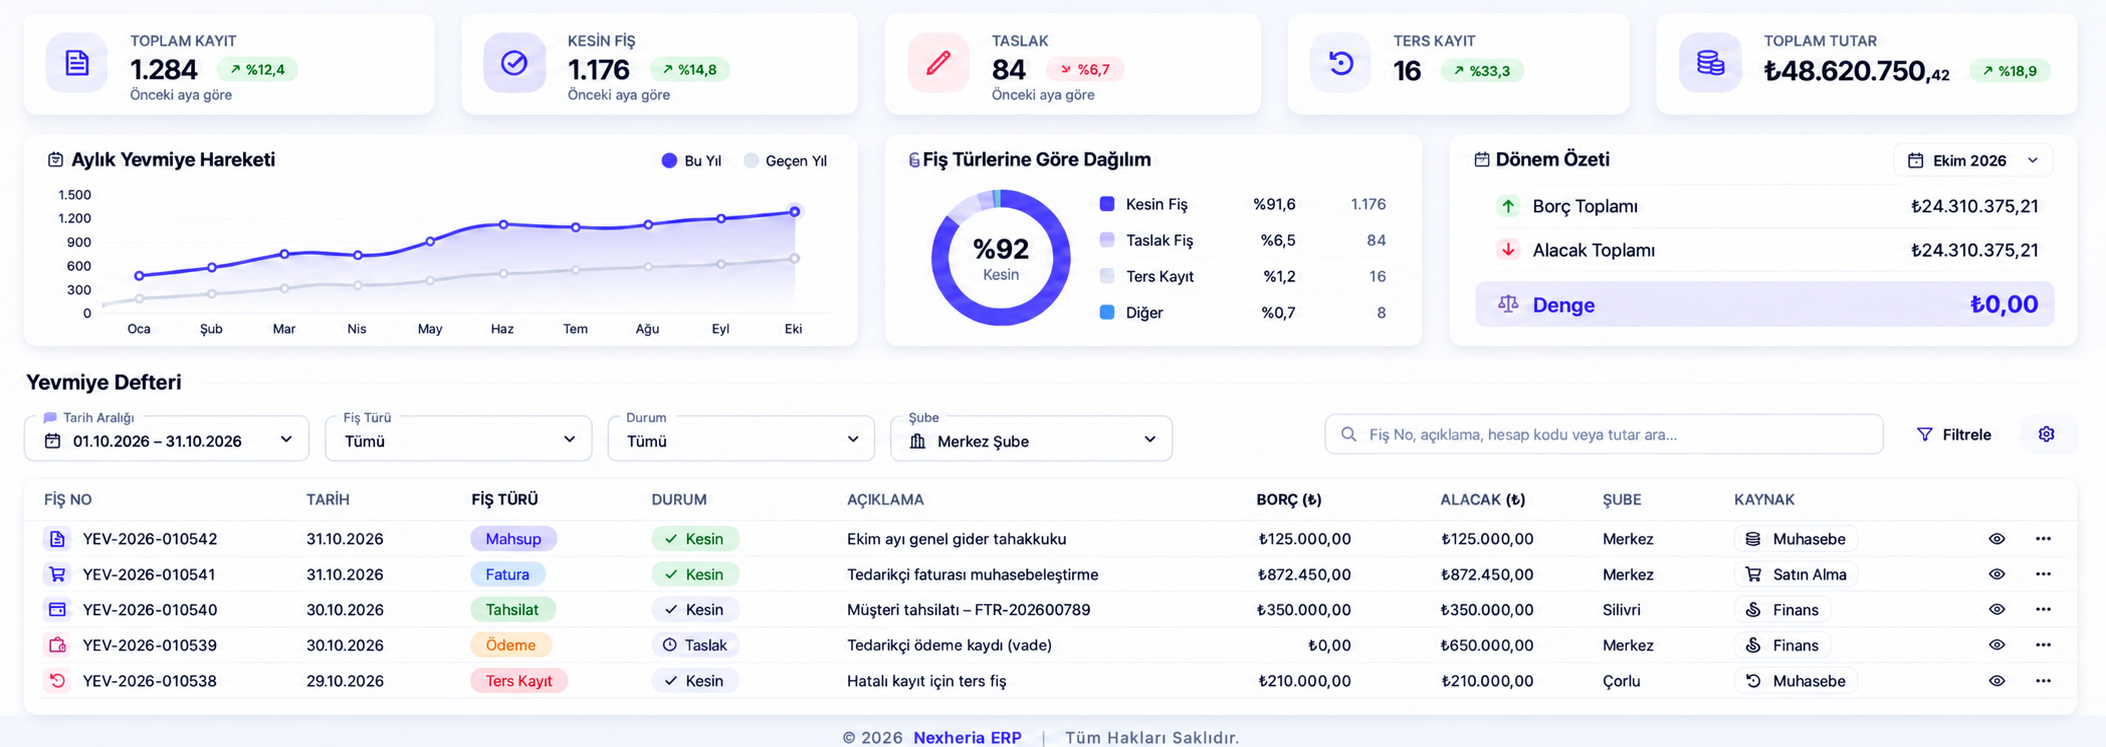
Muhasebe yönetimi
Hesap planı, muhasebe fişleri ve mali dönem takibi aynı kayıt düzeninde buluşur. Kontrol adımlarını ve işlem bağlamını ihtiyaç duyduğunuz yerde görün.
01 / HESAP YAPISI
Hesaplarınızı düzenli bir yapıda takip edin; muhasebe kayıtlarının dayandığı sınıflandırmayı görünür tutun.
02 / KAYIT İZİ
Muhasebe fişlerini ilişkili işlemle birlikte değerlendirin; kaydın hangi dayanağa bağlı olduğunu izleyin.
03 / DÖNEM TAKİBİ
Dönem durumlarını ve kontrol adımlarını ortak bir görünümde takip ederek kayıt bütünlüğünü koruyun.
KAYITTAN KONTROLE
Muhasebe kaydı, dayandığı işlemle birlikte anlam kazanır. Bir kaydın hangi işlemden oluştuğunu, hangi hesaplarla ilişkilendiğini ve hangi dönemde izlendiğini birlikte inceleyerek finansal hareketin kayıt tarafındaki devamını görün.
İşlem dayanağı ve hesap ilişkisini aynı bağlamda değerlendirmek, kayıt kontrolünde ortak bir referans sağlar. Ekibinizin yalnızca tutarı değil, o tutarın neden ve hangi kayıt düzeni içinde izlendiğini de anlamasına yardımcı olun.
İşlem bağlamı ve fiş kontrolü
Örnek kayıt yalnızca modülün çalışma mantığını göstermek için hazırlanmıştır.
Dönemin muhasebe görünümünü tek bir toplamla sınırlamayın. Borç ve alacak tutarlarını, hesap bakiyelerini ve kayıt hareketlerini birlikte değerlendirerek dönemin yapısını daha bütünlüklü okuyun.
Genel görünümden ayrıntıya ilerlerken tutarların hangi hesap ve işlemlerle ilişkili olduğunu inceleyin. Ekibinizin dönem kontrolünü ortak göstergeler üzerinden yürütmesine yardımcı olun. Bu alandaki tutarlar yalnızca örnek çalışma verileridir.
| DÖNEM HAREKETİ | BORÇ | ALACAK | KONTROL |
|---|---|---|---|
| Açılış kayıtları | ₺450.000 | ₺450.000 | Dengede |
| Dönem içi işlemler | ₺795.000 | ₺795.000 | Dengede |
| Dönem toplamı | ₺1.245.000 | ₺1.245.000 | Borç = Alacak |
Taslak kayıt ile kesinleşmiş fişin takibi farklı kontrol adımları gerektirir. Muhasebe fişlerini durumları, tutarları ve işlem dayanaklarıyla birlikte inceleyerek hangi kaydın hazırlıkta, hangisinin kesinleşmiş olduğunu ayırt edin.
Kesin kayda ilişkin düzeltmeleri ters kayıt bağlantısıyla değerlendirerek önceki kaydın izini koruyun. Kayıtların sürekliliğini görünür tutmak, dönem incelemelerinde ve ekip içi kontrollerde işlemin geçmişini daha anlaşılır hale getirir.
| FİŞ NO | İŞLEM | BORÇ | ALACAK | DURUM |
|---|---|---|---|---|
| YEV-2026-0108 | Gider faturası | ₺120.000 | ₺120.000 | Kesin |
| YEV-2026-0109 | Banka tahsilatı | ₺75.000 | ₺75.000 | Kesin |
| YEV-2026-0110 | Dönem içi mahsup | ₺40.000 | ₺40.000 | Taslak |
| YEV-2026-0111 | YEV-2026-0108 ters kaydı | ₺120.000 | ₺120.000 | Kesin · ters kayıt |
Düzenli bir hesap yapısı, kayıtları doğru bağlamda okumayı kolaylaştırır. Hesap kodunu, hesap adını ve ana hesap–alt hesap ilişkisini birlikte değerlendirerek hareketlerin hangi hesapta izlendiğini görün.
Borç, alacak ve bakiye bilgilerini aynı yapı üzerinden inceleyin. Hesap planını yalnızca bir kod listesi olarak değil, dönem hareketlerini anlamlandıran ortak bir kayıt düzeni olarak kullanın.
| HESAP KODU | HESAP ADI | BORÇ | ALACAK | BAKİYE |
|---|---|---|---|---|
| 100 | Kasa | ₺60.000 | ₺20.000 | ₺40.000 B |
| 102 | Bankalar | ₺250.000 | ₺100.000 | ₺150.000 B |
| 102.01 | ↳ TL banka hesabı 01 | ₺250.000 | ₺100.000 | ₺150.000 B |
| 120 | Alıcılar | ₺360.000 | ₺240.000 | ₺120.000 B |
| 320 | Satıcılar | ₺150.000 | ₺270.000 | ₺120.000 A |
B: Borç bakiyesi · A: Alacak bakiyesi. Seçilmiş hesaplar örnek olarak gösterilir.
Satış, satın alma, fatura, tahsilat ve ödeme hareketlerinin ilgili kayıtlarla ilişkisini inceleyin. Oluşum ve kesinleşme kuralları işlem türüne bağlıdır.
| KAYNAK | İŞLEM DAYANAĞI | ÖRNEK HESAP İLİŞKİSİ | KAYIT İZİ |
|---|---|---|---|
| Satış | Satış faturası | 120 · Alıcılar / 600 · Satışlar | Fatura → ilgili fiş |
| Satın Alma | Tedarikçi faturası | İlgili gider hesabı / 320 · Satıcılar | Fatura → ilgili fiş |
| Finans | Banka tahsilatı | 102 · Bankalar / 120 · Alıcılar | Tahsilat → ilgili fiş |
| Finans | Tedarikçi ödemesi | 320 · Satıcılar / 102 · Bankalar | Ödeme → ilgili fiş |
Hesap eşleştirmeleri açıklama amaçlıdır; otomatik kayıt her işlemde koşulsuz çalışır anlamına gelmez.
Alış, satış ve gider faturalarını vergi satırlarıyla değerlendirin. İndirilecek ve hesaplanan KDV hesaplarını ayrı izleyin.
Örnek vergi oranı: %20
| HESAP | AÇIKLAMA | BORÇ | ALACAK |
|---|---|---|---|
| 770 | Örnek gider kaydı | ₺100.000 | — |
| 191 | İndirilecek KDV | ₺20.000 | — |
| 320 | Satıcılar | — | ₺120.000 |
191 · İndirilecek KDV / 391 · Hesaplanan KDV. Örnek, beyanname veya resmî vergi hizmeti taahhüdü içermez.
Mizan, hesap hareketlerini dönem değerlendirmesinde bir araya getiren önemli bir görünüm sunar. Hesap bazındaki borç, alacak ve kalan bakiyeleri karşılaştırarak toplamlar ile hesap ayrıntıları arasındaki ilişkiyi inceleyin.
Dönemin dengesini değerlendirirken bakiyelerin dağılımına da odaklanın; inceleme gerektiren hesapları ekibinizle aynı veriler üzerinden ele alın. Aşağıdaki örnek mizan, bu analiz yaklaşımını temsili tutarlarla anlatır.
| HESAP | BORÇ | ALACAK | BORÇ BAKİYE | ALACAK BAKİYE |
|---|---|---|---|---|
| 100 · Kasa | ₺60.000 | ₺20.000 | ₺40.000 | — |
| 102 · Bankalar | ₺250.000 | ₺100.000 | ₺150.000 | — |
| 120 · Alıcılar | ₺360.000 | ₺240.000 | ₺120.000 | — |
| 320 · Satıcılar | ₺150.000 | ₺270.000 | — | ₺120.000 |
| 600 · Satışlar | — | ₺190.000 | — | ₺190.000 |
| TOPLAM | ₺820.000 | ₺820.000 | ₺310.000 | ₺310.000 |
Mali tablo örneği, hesapların dönemsel değerlendirilmesini anlatır; resmî mali tablo üretim özelliği iddiası içermez.
Mali dönem yaklaşımında açık, kısıtlı ve kapalı durumların işlem kontrolleriyle ilişkisini değerlendirin.
| DÖNEM | DURUM | KONTROL YAKLAŞIMI |
|---|---|---|
| Ekim 2026 | Açık | Yetki ve kayıt kontrolleriyle işlem |
| Eylül 2026 | Kısıtlı | Tanımlı kullanıcı ve işlem sınırları |
| Ağustos 2026 | Kapalı | Dönem kapatma politikasına göre kontrol |
Temsili dönem modeli. Kullanılabilir durumlar ve kurallar mevcut mali dönem yapılandırmasına bağlıdır.
Muhasebe hareketlerini aylık tutarlarıyla karşılaştırın. Dönemin bütününü görün, değişimin hangi ayda yoğunlaştığını kolayca okuyun.
Hareketleri aynı ölçekte karşılaştırın.Dönem seçimi yalnızca bu temsili raporu günceller.
İlgili modülü açarak iş akışının diğer adımlarını keşfedin.